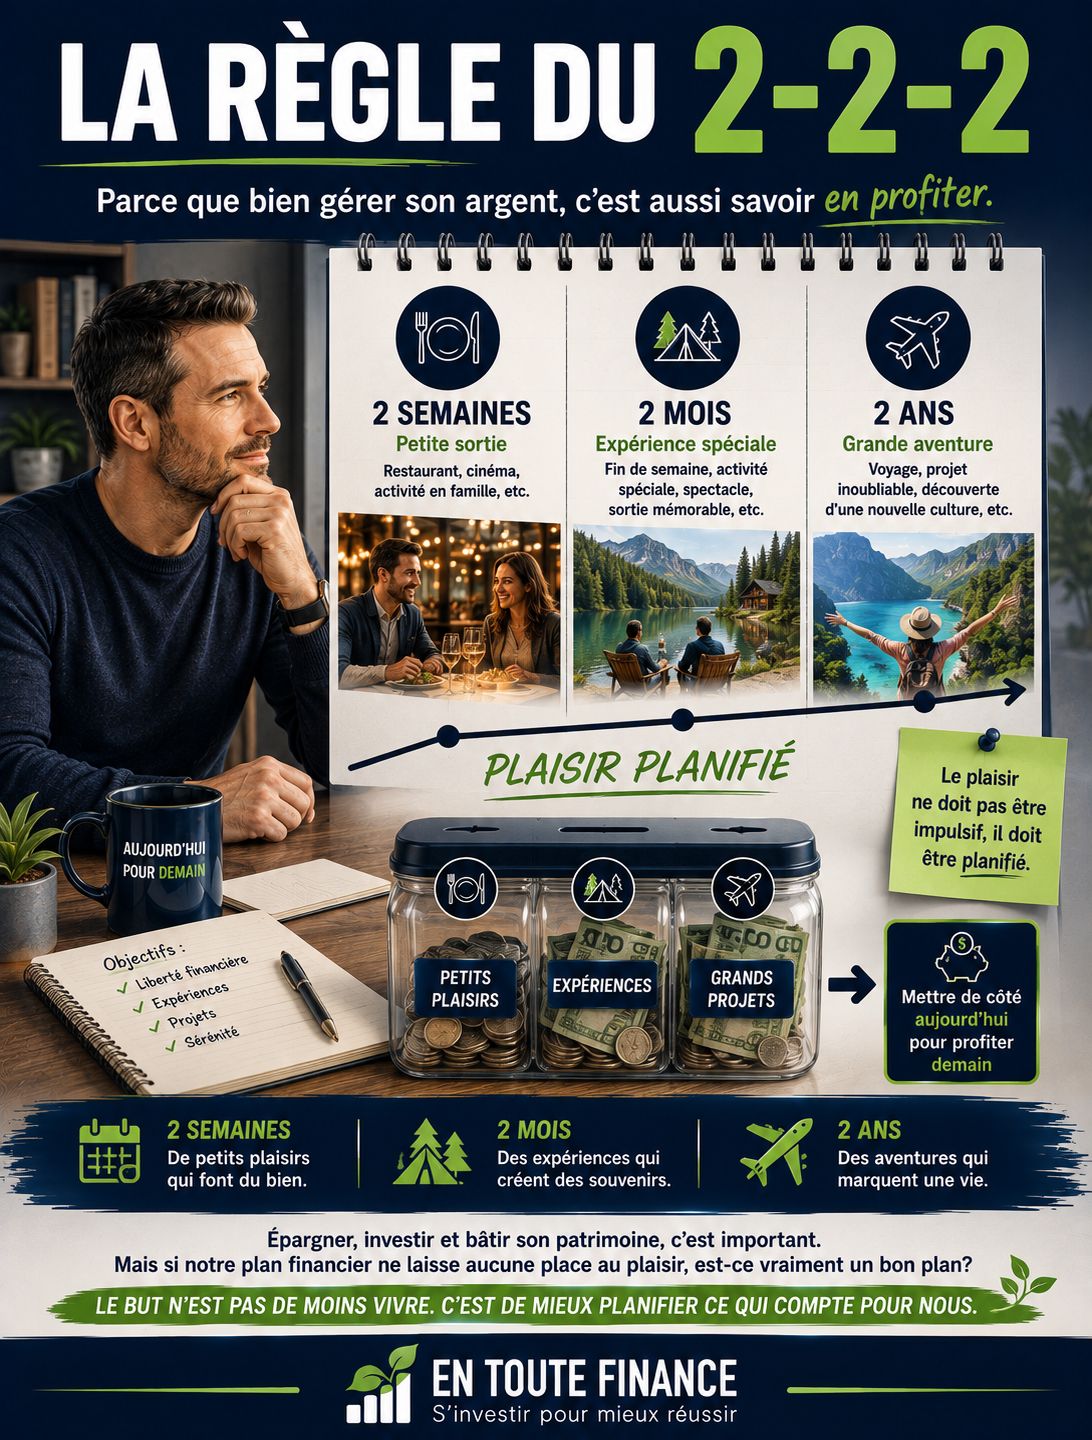
J’ai entendu parler de ce principe dans le Financièrement parlant podcast de Pat Raymond avec comme invité Patrick Caron. Je trouvais le concept franchement intéressant à vous partager! En une phrase, c’est une règle de planification des plaisirs sans être un une règle financière officielle.
L’idée est de créer une « fréquence volontaire » pour les dépenses qui améliorent notre qualité de vie sans culpabilité! Parce que la vie, ce n’est pas seulement l’accumulation, c’est aussi une question d’équilibre.
Voici un exemple simple :
 Aux 2 semaines : une petite sortie comme aller au restaurant, au cinéma, une activité familiale ou un souper entre amis. Budget : 100 $
 Aux 2 mois : une expérience plus importante comme une fin de semaine, une activité spéciale, une sortie plus coûteuse ou un spectacle. Budget : 500 $
 Aux 2 ans : une expérience majeure comme un voyage, un projet mémorable ou simplement une rénovation esthétique de la maison. Budget 5 000 $
Ce que je trouve intéressant, c’est qu’on ne se prive pas de vivre, mais on donne surtout une place et une structure aux dépenses discrétionnaires dans notre budget (prévoir et épargner à l’avance) tout en évitant que les sorties et expériences deviennent des dépenses impulsives ou quotidiennes.
 En bref, le principe est bon, mais attention, cela a un coût! Dans l’exemple ci-dessus, on parle de 2 600 $ par an pour les petites sorties, 3 000 $ par année pour les expériences aux 2 mois et une prévoyance de 2 500$ par an pour les plus grosses aux 2 ans. Ça devient quand même un budget annuel de 8 100 $ par année ou un financement à vous-mêmes de 675 $ par mois. J’ai pris des montants faciles à calculer, mais à chacun les dépenses selon son propre budget.