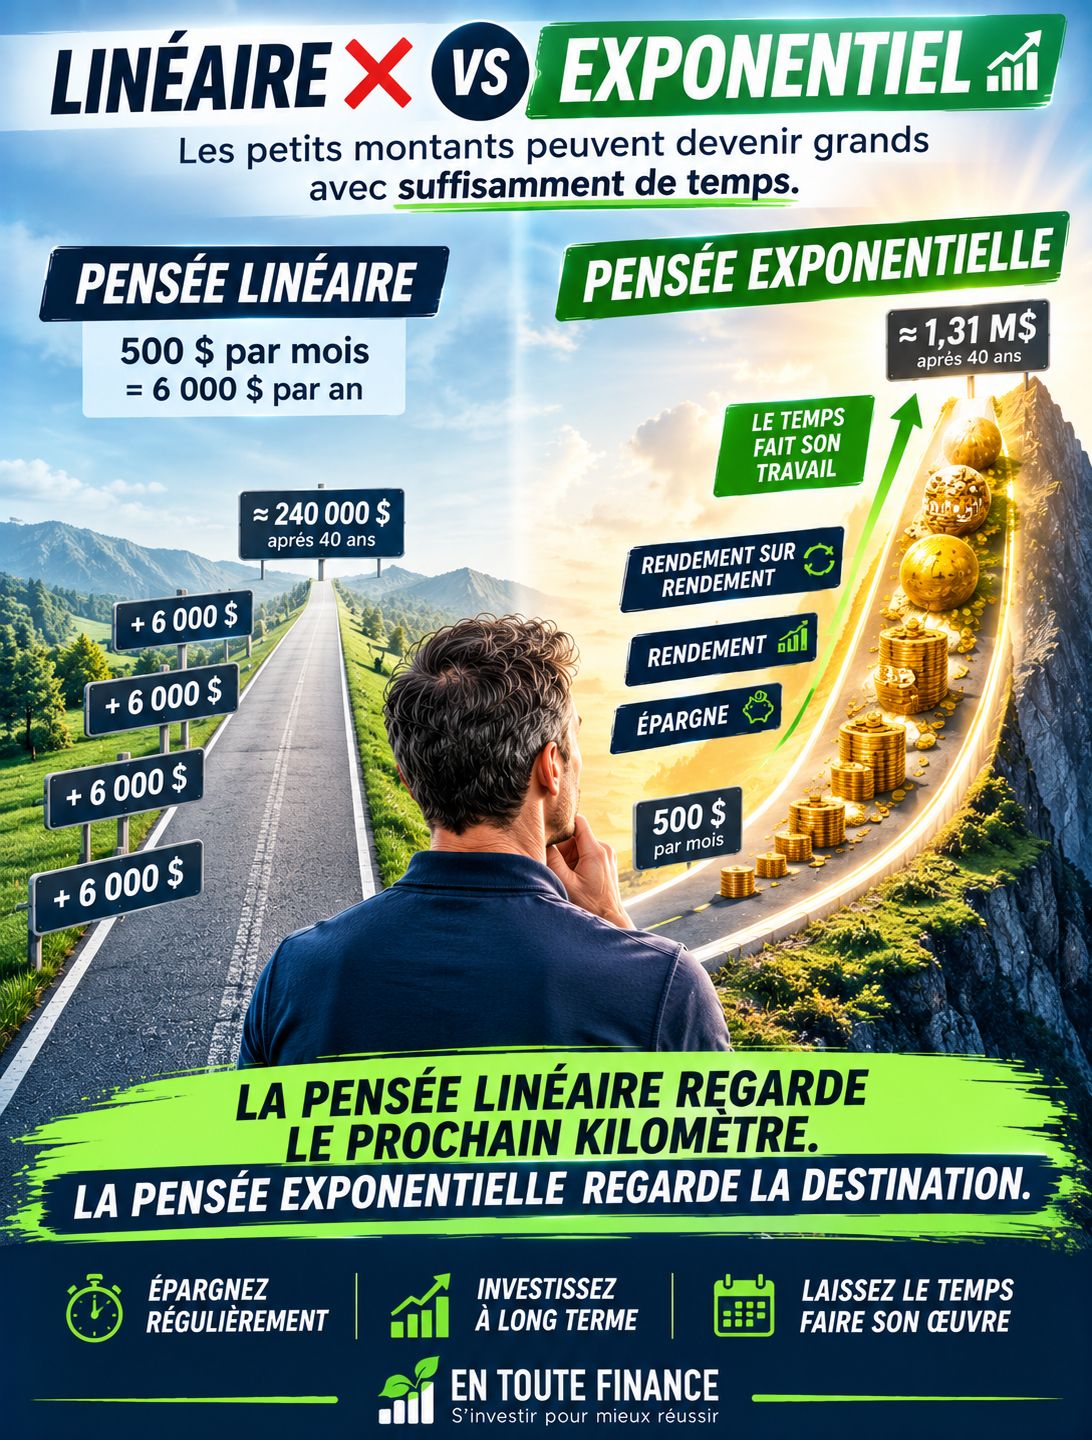
Le cerveau humain nous joue parfois des tours. Pourquoi? Parce qu’en finances personnelles, nous avons souvent tendance à penser de façon linéaire lorsqu’on parle d’épargne et investissement.
Prenons un simple exemple d’une personne qui économise 500 $ par mois pour un total de 6 000 $ par année. Cette dernière se dit que dans 10 ans elle aura environ 60 000 $. Cela semble logique, non? Pourtant, lorsqu’on investit, quelque chose de puissant se produit : notre argent commence lui aussi à travailler!
Les rendements s’accumulent, génèrent à leur tour des rendements et avec le temps, la progression devient de moins en moins linéaire pour se transformer et devenir exponentielle. C’est ce qu’on appelle les rendements composés.
Au début, ça semble presque insignifiant. On investit, on attend et on a l’impression que rien ne se passe lorsqu’on regarde notre portefeuille. Est-ce que ça fonctionne? C’est long!
Mais le temps fini par faire son travail.
 10 ans : ça commence à être intéressant.
20 ans : l’effet devient beaucoup plus visible.
30 ans : la différence peut devenir impressionnante.
 En bref, je vais radoter encore une fois, mais ce sont les bonnes habitudes financières récurrentes qui fonctionnent! Notre cerveau a de la difficulté à imaginer le résultat final, c’est pour cela qu’on doit le combattre et persévérer jusqu’à que les changements deviennent perceptibles, souvent après plusieurs années!
Ne sous-estimez jamais les petites décisions financières simplement parce que leur impact immédiat semble minime.