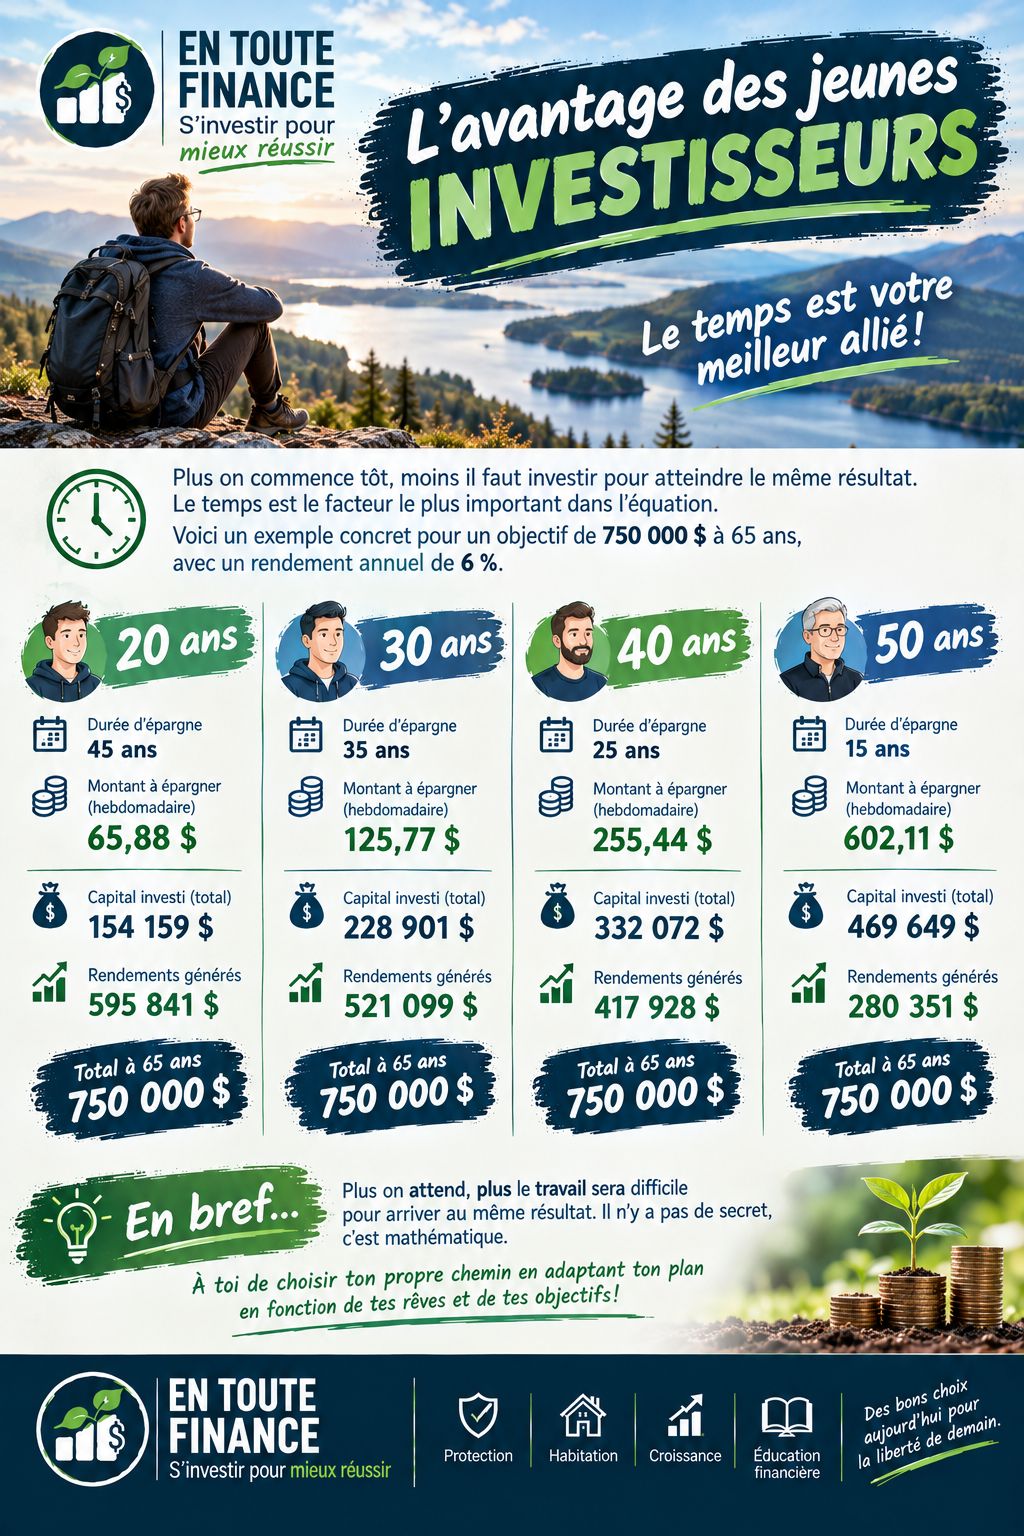
Ce n’est pas un secret, la plupart des gens savent qu’il est important de commencer à épargner et à investir tôt dans sa vie parce que le temps est le facteur le plus important dans l’équation.
En débutant à 20 ans plutôt qu’à 50 ans, le jeune investisseur devra mettre neuf fois moins de capital pour arriver au même résultat (en supposant un rendement identique). C’est fou quand même!
Par exemple, si nous désirons avoir un magot de 750 000 $ pour une retraite à 65 ans tout en visant un rendement de 6 % annualisé…
À 20 ans, le montant hebdomadaire à épargner sera de 65,88 $. Après 45 ans de constance, le total du capital investi sera d’environ 154 159 $ pour 595 841 $ en rendements générés.
À 30 ans, le montant hebdomadaire à épargner aura presque doublé (125,77 $) et après 35 ans de discipline, le total du capital investi sera d’environ 228 901 $ pour 521 099 $ en rendements générés.
À 40 ans, le montant hebdomadaire à épargner aura doublé encore une fois (255,44 $) et après 25 ans sans relâchement, le total du capital investi sera d’environ 332 072 $ pour 417 928 $ en rendements générés.
Enfin, à 50 ans, le montant hebdomadaire à épargner est astronomique (602,11 $) et après 15 ans de labeur, le total du capital investi sera d’environ 469 649 $ pour 280 351 $ en rendements générés.
 En bref, plus on attend, plus le travail sera difficile pour arriver au même résultat. Il n’y a pas de secret, c’est mathématique. En sachant cela, à toi de choisir ton propre chemin en adaptant ton plan en fonction tes propres rêves et objectifs.