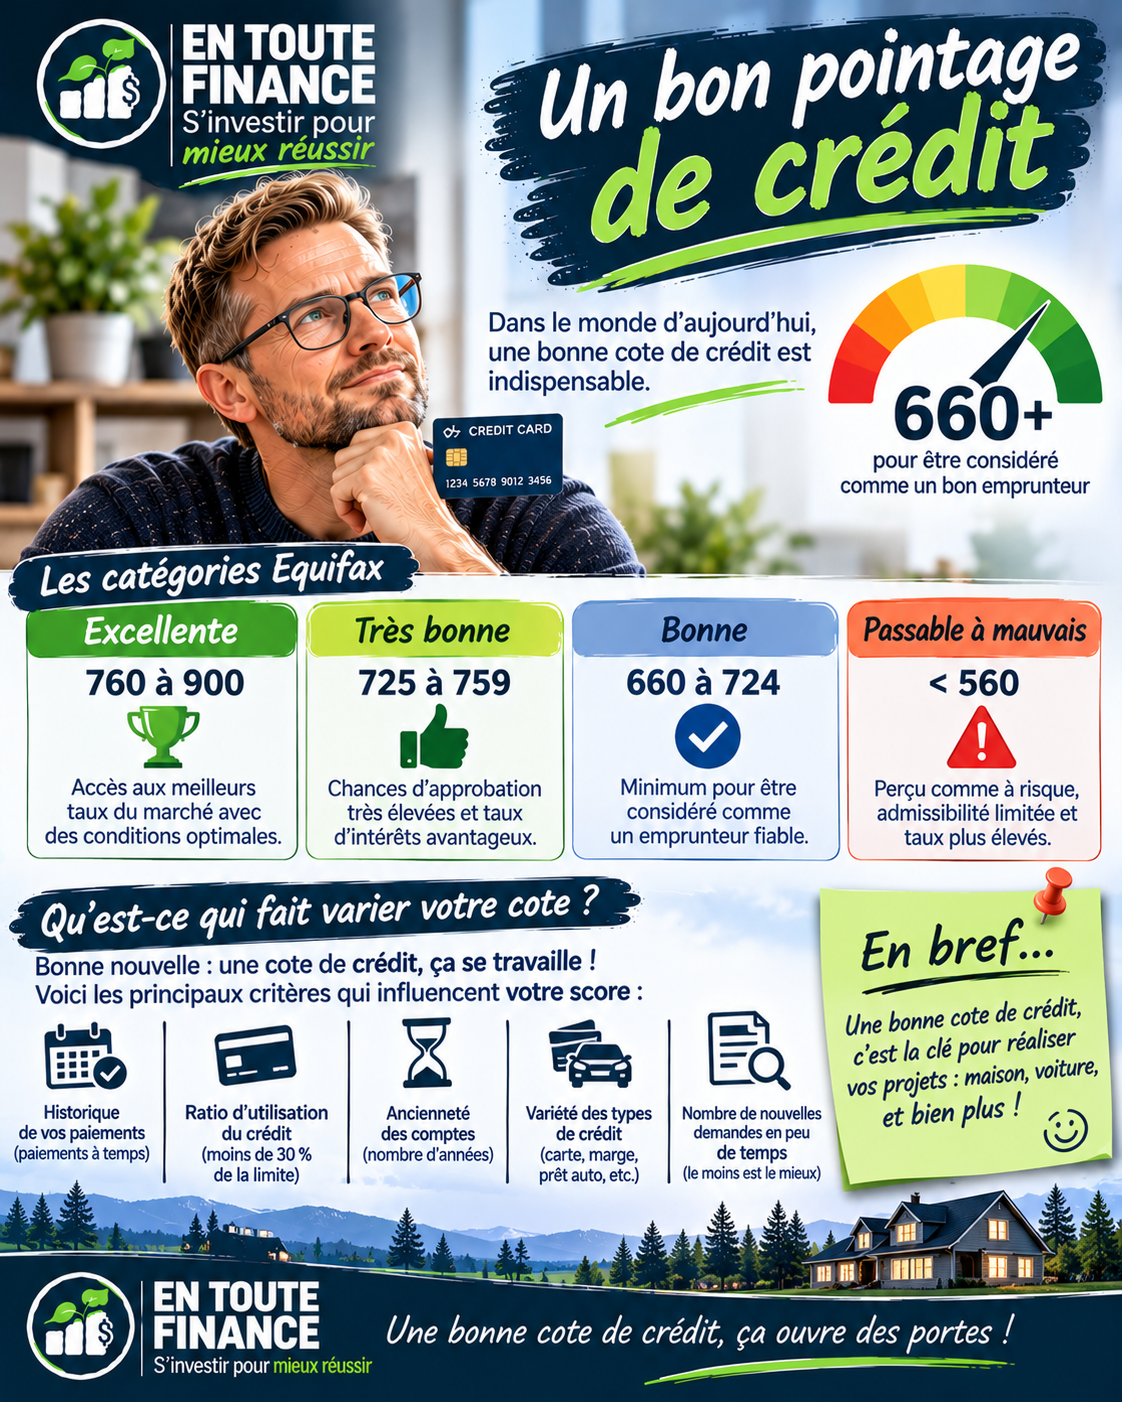
Dans le monde d’aujourd’hui, une bonne cote de crédit est indispensable. Qu’on le veuille ou non, à moins de vivre dans les bois et déconnecté de tout, le crédit est un outil très pratique afin d’acheter certains biens onéreux comme une maison ou une voiture. Dans le meilleur des mondes, nous voudrions tous payer ces derniers avec notre épargne, mais c’est rarement possible ou même avantageux.
Mais qu’est-ce qu’une bonne cote de crédit (Equifax)? On parle d’un score de 660 et plus sur un maximum de 900.
 Excellente : Un score de 760 à 900, ce qui donne un accès aux meilleurs taux du marché avec des conditions optimales.
Très bonne : Un score de 725 à 759 nous procure des chances d’approbation très élevés et des taux d’intérêts avantageux.
 Bonne : un score de 660 à 724, c’est le minimum pour être considéré comme un emprunteur fiable.
 Passable à mauvais : Un score plus bas que 560 est perçu comme à risque et il y a des chances de refus. L’admissibilité au crédit est limitée et avec des taux plus élevés.
 En bref, la bonne nouvelle, c’est qu’une cote de crédit, ça fluctue et se travaille. L’historique de vos paiements (paiements à temps), le ratio d’utilisation du crédit (moins de 30 % de la limite), l’ancienneté des comptes (nombre d’années), la variété des types de crédit (carte, marge, prêt auto, etc.) et le nombre de nouvelles demandes en peu de temps (le moins est le mieux) sont des critères qui modifient votre cote personnelle.