De nos jours, avec le coût de la vie qui ne cesse d’augmenter, plusieurs de nos aînés sont à risque financièrement car une grande partie de leur patrimoine est immobilisée dans leur maison. Vendre cette dernière pour obtenir des liquidités, ça peut être bonne idée, mais pour aller où?
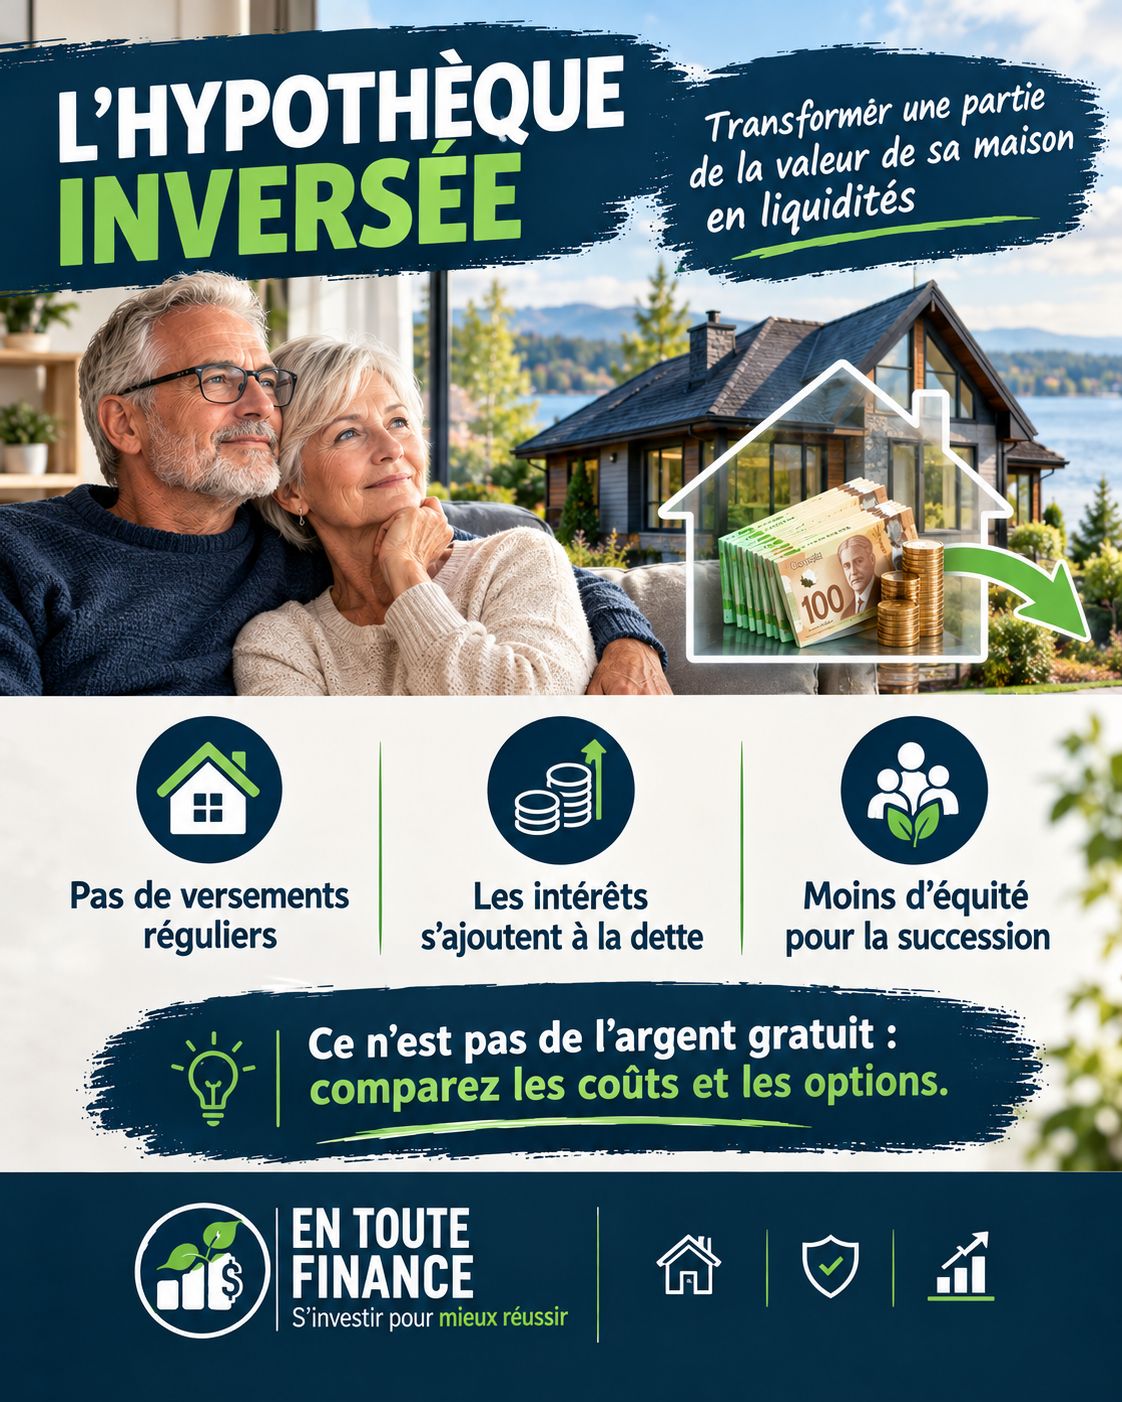
C’est là que l’hypothèque inversée entre en jeu. Elle permet d’emprunter une partie de la valeur de la maison tout en continuant d’y habiter et d’en rester propriétaires. Contrairement à une hypothèque traditionnelle, les proprios n’ont généralement pas de paiements réguliers à faire. Ils peuvent alors recevoir l’argent sous forme de montant forfaitaire ou de versements, selon le produit choisi dans l’institution financière.
Mais attention, les intérêts continuent de s’accumuler et sont ajoutés au solde du prêt. En clair, la dette augmente donc avec le temps. Sans oublier que le taux d’intérêt est souvent plus élevé que celui d’une hypothèque standard ou d’une marge de crédit hypothécaire.
Mais pourquoi faire ça alors? Quel est l’avantage? Lorsqu’une personne est riche en immobilier et pauvre en liquidités, elle pourrait utiliser cette stratégie pour compléter son revenu de retraite, financer des rénovations, rembourser certaines dettes, payer des dépenses importantes ou seulement pour profiter davantage de sa retraite.
 En bref, elle peut être un outil intéressant, mais plus la personne emprunte, plus les intérêts s’accumulent et moins il restera de valeur nette dans sa propriété. Lors de la vente de la maison, le prêt et les intérêts accumulés doivent être remboursés. Ce n’est pas de l’argent gratuit, mais ça peut aider les aînés à rester plus longtemps dans leur maison. Avant de signer, il faut regarder le taux d’intérêt, les frais, l’évolution de la dette et surtout l’impact sur la succession. Voyez avec un professionnel si cette stratégie est la plus adaptée pour vous.