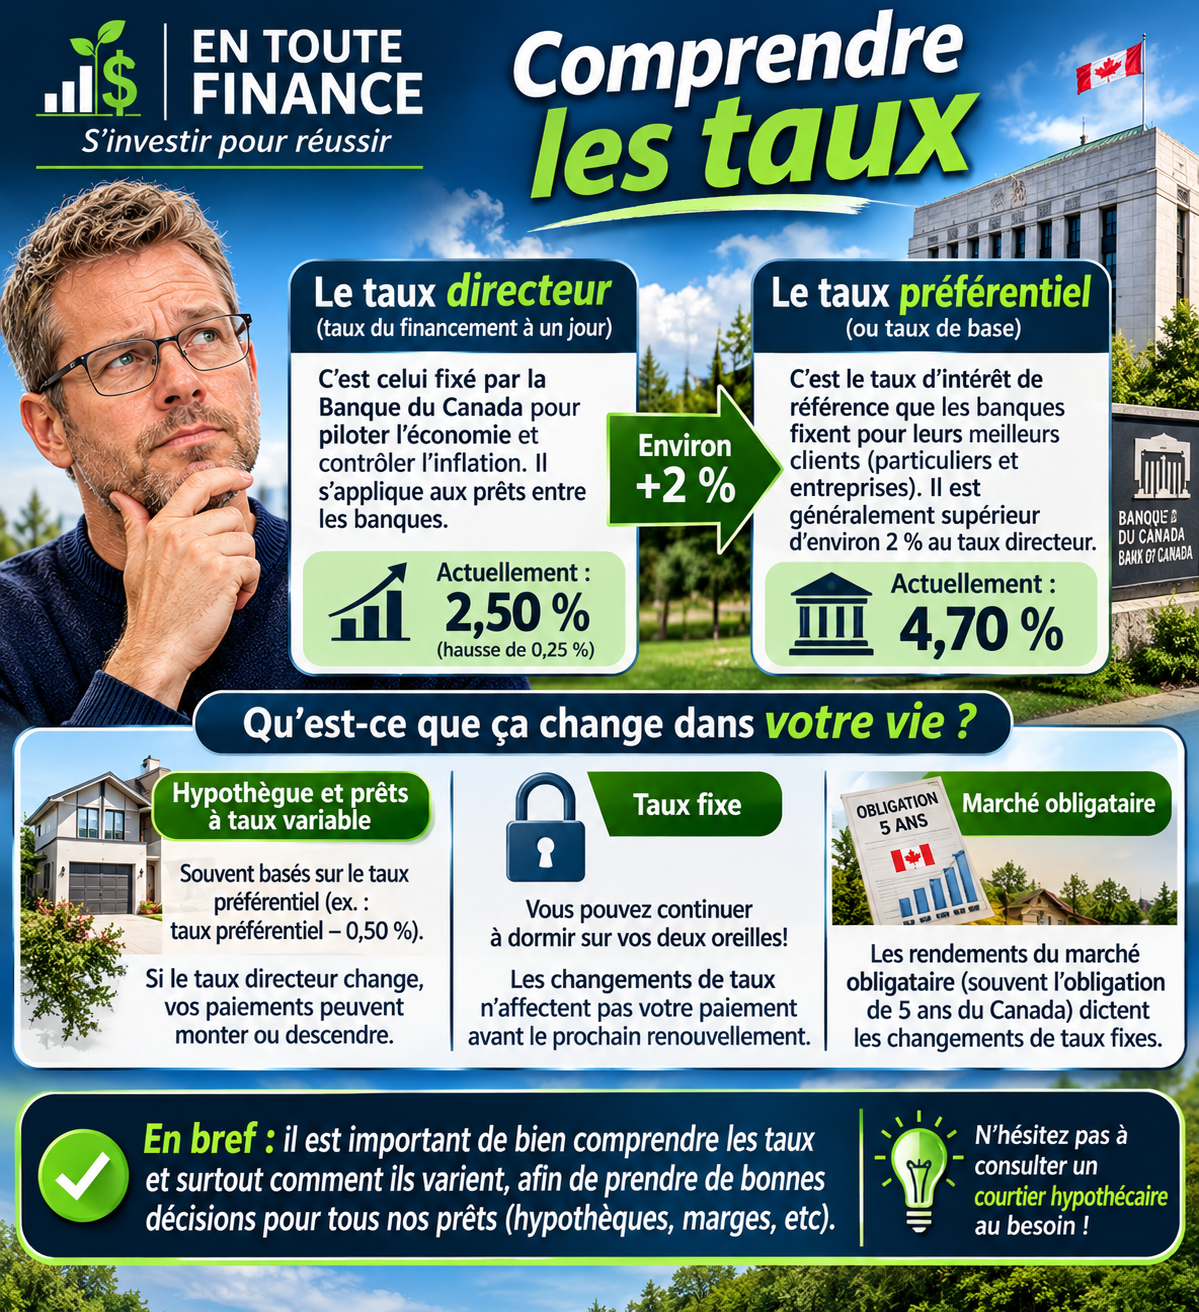
Pour le commun des mortels, la différence entre taux directeur et taux préférentiel n’est pas connue. Ce n’est pas le genre de discussion qu’on a avec parents et amis, disons! La principale différence entre le taux directeur et le taux préférentiel, c’est essentiellement qui les fixe et à quoi ils servent.
Le taux directeur (taux du financement à un jour), c’est celui qu’on entend toujours parler dans les nouvelles Il est fixé par la Banque du Canada pour piloter l’économie et contrôler l’inflation. Il s’applique aux prêts entre les banques. Dernièrement, lors de la rencontre d’Octobre 2026, il s’est établi à 2,50 % (hausse de 0,25 %).
Le taux préférentiel (ou taux de base), de son côté, c’est le taux d’intérêt de référence que les banques fixent pour leurs meilleurs clients (particuliers et entreprises). Il est directement influencé par le taux directeur (généralement supérieur d’environ 2 %). Il s’établit actuellement autour de 4,70 % dans les grandes banques canadiennes.
Qu’est-ce que ça change dans votre vie? Pour une hypothèque et les prêts à taux variable, ils sont généralement basés selon le taux préférentiel (ex. : taux préférentiel – 0,50 %). Si la Banque du Canada modifie son taux directeur, les banques ajustent généralement leur taux préférentiel en conséquence, ce qui fait monter ou descendre vos paiements. Si vous êtes à taux fixe, vous pouvez continuer à dormir sur vos deux oreilles jusqu’au prochain renouvellement. Ce sont les rendements du marché obligataire (souvent l’obligation de 5 ans du Canada) qui dictent les changements.
 En bref, il est important de comprendre les taux et surtout comment ils varient afin de prendre de bonnes décisions pour tous nos prêts (hypothèques, marges hypothécaires, marge de crédit, etc). N’oubliez pas qu’il n’y a pas que le taux qui importe, mais aussi les conditions au contrat selon votre situation. N’hésitez pas à consulter un courtier hypothécaire au besoin!